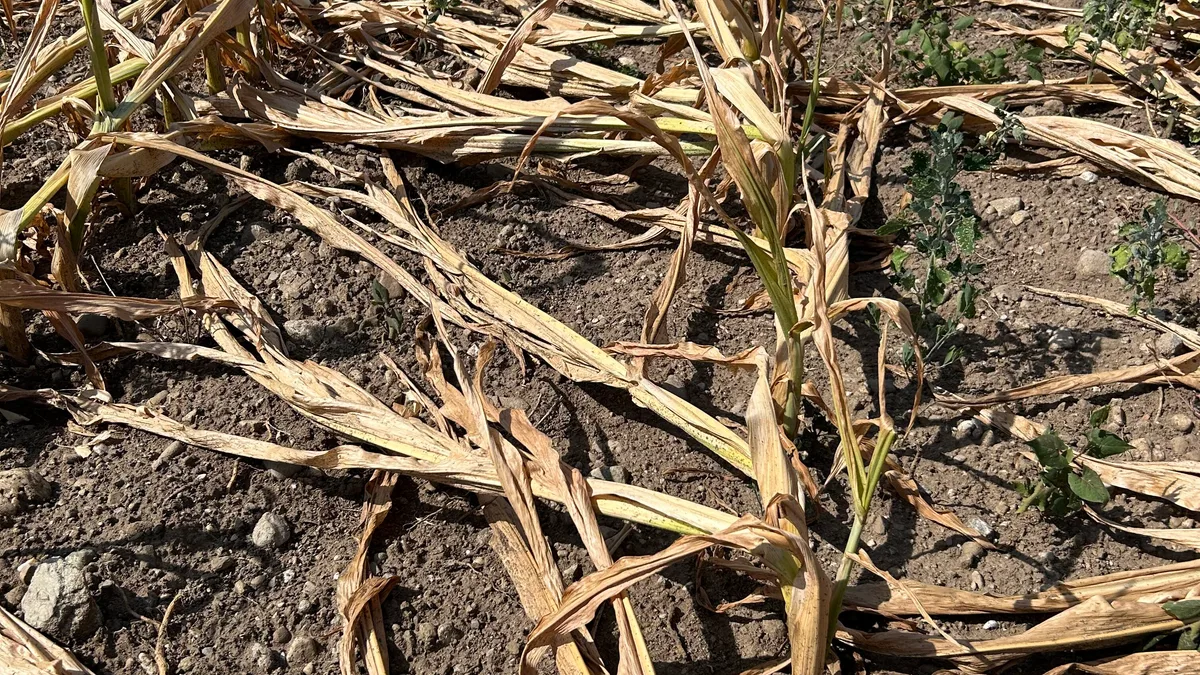
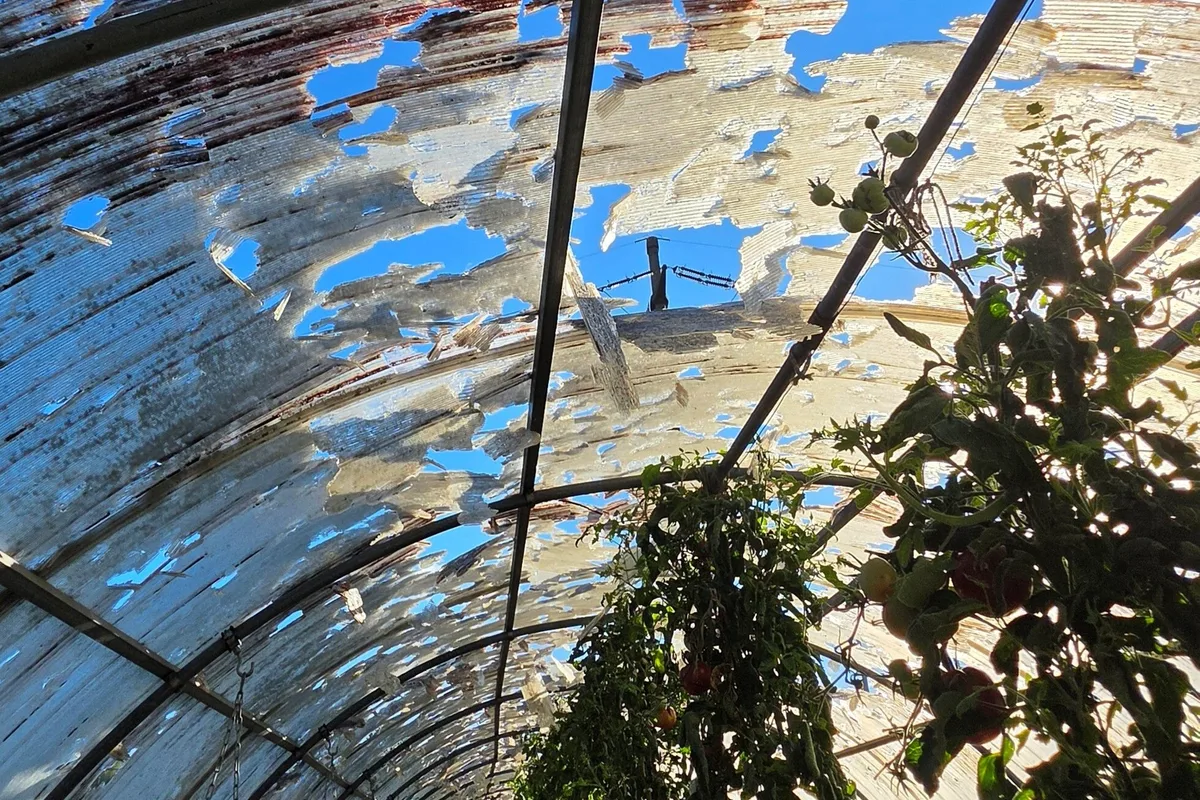

Der Sommer 2026 wird vielen als ein Jahr der Extreme in Erinnerung bleiben: Erst herrschten viel Sonnenschein, hohe Temperaturen und eine ausgeprägte Trockenperiode. Und dann kam der Hagel.
Von der Ostschweiz bis ins Tessin
In der Region Zürich/Thurgau berichteten Landwirt(innen), insbesondere Gemüseproduzenten, dass nicht nur die junge Generation, sondern auch Vater und Grossvater ein solches Hagelereignis mit golfballgrossen Hagelkörnern, 90 Prozent betroffenen Flächen und Totalschäden noch nie erlebt hatten. Ähnliche Aussagen gab es bereits 2021 im Seeland.
Auch im Mendrisiotto TI waren die Winzer(innen) im Sommer 2026 mit erheblichen Schäden konfrontiert. Bereits 2023 traten in der Region von Locarno, insbesondere in Losone, vergleichbare Schadenbilder auf. Leider zeigt sich: Die Häufigkeit von Extremereignissen nimmt tendenziell zu – auch in Gebieten, die bisher verschont geblieben sind.

Es kommen Millionen Franken zusammen
Hagelzüge können die Ernte innerhalb kürzester Zeit vernichten, die Arbeit eines ganzen Jahres zerstören und die landwirtschaftlichen Betriebe in Notlagen bringen. In diesem Jahr mussten mehrere Betriebe ihre Erntehelfer frühzeitig nach Hause schicken.
Viele Produzenten möchten ruhig schlafen und verzichten daher nicht auf die Hagelversicherung. In die Kulturen werden Arbeit und Kapital investiert (etwa 2026 in Form zusätzlicher Bewässerungskosten infolge der Trockenperiode), die bei einem Schadenereignis verloren gehen können. Die Beträge können sich auf Millionenhöhe summieren.
Versicherung muss für beide Seiten tragbar sein
Andererseits betrachten manche Produzent(innen) eine vollständige Absicherung gegen Unwetterschäden finanziell als nicht tragbar. Es ist zu berücksichtigen, dass die Versicherung auch für den Versicherer ohne Quersubventionierung tragbar bleiben muss. Die Prämie steht daher im Verhältnis zur Empfindlichkeit der Kulturen, zum Risiko des Anbaugebietes und zur Versicherungssumme. Besonders im Gemüsebau stehen hohe Summen auf dem Spiel.
Geschützter Anbau ist günstiger
Die Grunddeckung umfasst nicht nur Hagelschäden, sondern auch Elementarschäden wie Sturm, Schneedruck, Überschwemmun usw. Auch der geschützte Anbau, sei es Wein- oder Obstbau unter Hagelnetzen oder Gemüsebau in Treibhäusern, bleibt bei solchen Ereignissen wie diesen Sommer nicht immer verschont. Allerdings kostet eine Versicherung im geschützten Anbau nur einen Bruchteil einer Versicherung ohne Witterungsschutzanlagen.
Verschiedene Modelle sind möglich
Erwähnenswert ist zudem, dass die Versicherung und damit auch die Prämie an die Bedürfnisse der Produzenten angepasst werden können. So gibt es bei der Weinversicherung verschiedene Selbstbehalt-Modelle, mit denen sich die Prämie um bis zu 40 Prozent reduzieren lässt.
Im Gemüsebau kann eine sogenannte Erstrisikoversicherung mit Jahresfranchise und vorteilhaften Bedingungen abgeschlossen werden: Der Versicherungsnehmende wählt, welche Summe er selbst tragen kann. Die einzelnen Schäden werden kumuliert, bis die vertraglich festgelegte Ersatzschwelle erreicht ist. Danach werden die Schäden entschädigt.
Eine Versicherung gegen Hagel- und Elementarschäden ist somit ein wichtiger Bestandteil des individuellen Risikomanagements. Da die Bedürfnisse und Risiken unterschiedlich sind, kann es sinnvoll sein, sich mit einer Fachperson auszutauschen und gemeinsam die passende Lösung zu finden.