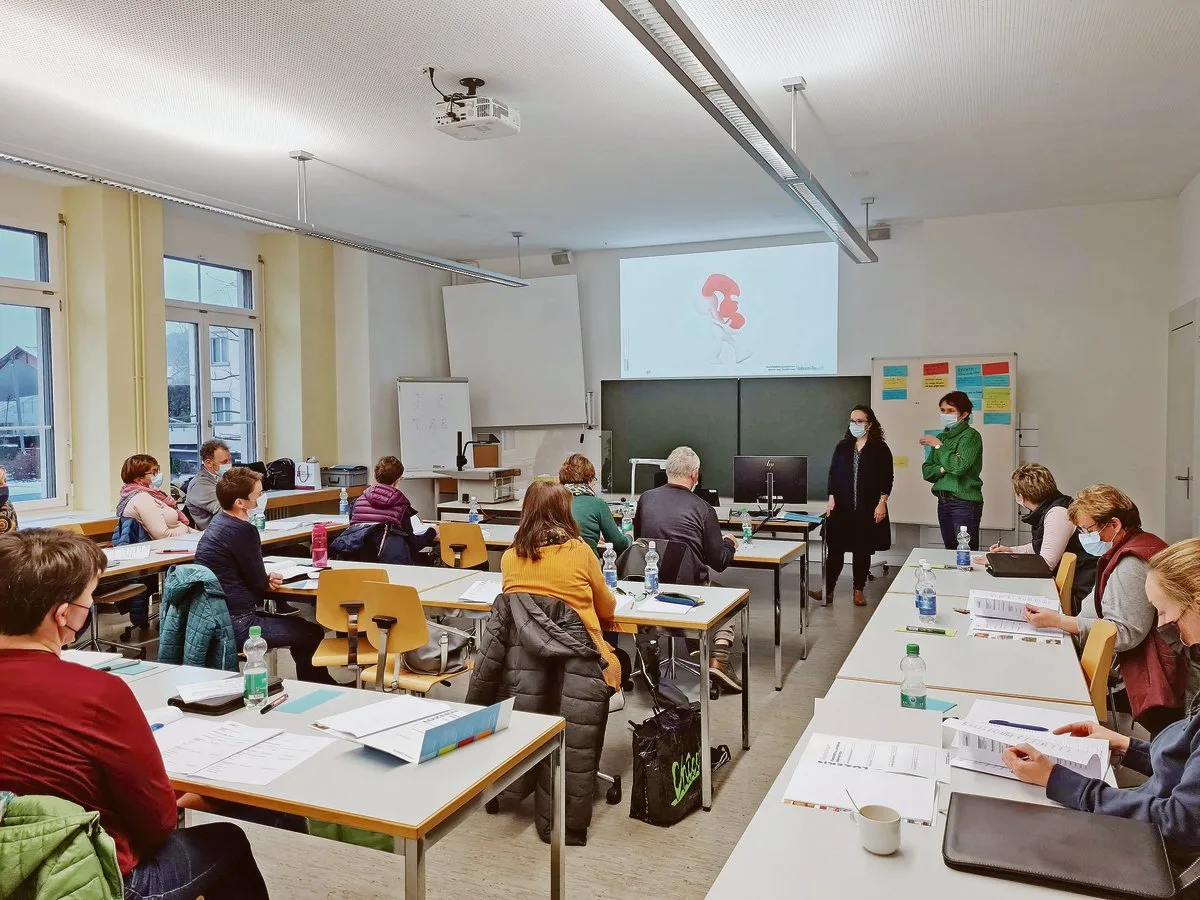
Auffallend, dass sich vor allem die Bäuerinnen sehr für das Thema «Für den Notfall auf dem Hof gewappnet sein» interessierten. Der Kurs der BBZN Hohenrain und Schüpfheim fand Anfang Dezember in Sursee statt. Es ist so, dass die meisten Teilnehmerinnen die Buchhaltung und die Administration des Landwirtschaftsbetriebes führen. Es waren jedoch auch zwei Landwirte anwesend, die sich zusammen mit ihrer Frau über dieses wichtige Thema informieren liessen.
Wenn der Partner stirbt
Viele Teilnehmerinnen am Kurs hatten die Frage, wie es mit den Zahlungen weitergeht, wenn der Ehepartner verstirbt. Sie hätten gehört, dass dann sämtliche Konten eingefroren würden, berichteten viele Frauen. Der Referent Kurt Süess von der Raiffeisenbank beruhigte sie: Es sei nicht so, dass wenn das Betriebskonto auf den Mann laute, in einem solchen Fall ab sofort keine Futtermittel- und Tierarztrechnungen und andere laufende Kosten mehr bezahlt werden könnten. «Wichtig ist, dass die Frau eine Vollmacht auf dem Konto hat. Das sollte vorher bereits geregelt sein», erklärte Süess. Auch das E-Banking funktioniere noch eingeschränkt. «Man kann die laufenden Kosten und Zahlungen im Zusammenhang mit dem Todesfall und Betriebskosten erfassen oder einreichen und wir von der Bank prüfen, ob die Kosten im üblichen Rahmen und zweckgebunden sind», so Süess. Dies erfolge aus Gründen der Sorgfaltspflicht gegenüber den Erben.
Das Konto und die Karte seien zwar gesperrt, aber man könne mit der Bank individuelle Lösungen suchen. «Es muss niemand Angst haben, plötzlich über kein Geld mehr zu verfügen.» Man müsse pragmatisch und im gesetzlichen Rahmen mit der jeweiligen Situation umgehen.
Rechtzeitige Regelungen
Die Anzahl der Ehe- und Erbverträge in der Landwirtschaft hätte in den letzten Jahren zugenommen, stellte Kurt Süess fest. Der Bankfachexperte arbeitet bei der Raiffeisenbank Oberseetal in Hochdorf. «Diesen Kurs habe ich vor ein paar Jahren selber absolviert, um die Kunden noch besser zu verstehen und beraten zu können», so sei diese Zusammenarbeit zwischen der Raiffeisenbank und dem BBZN entstanden.
Die Bank unterscheidet bezüglich Unterschriftenregelungen zwischen drei Phasen: volle Urteilsfähigkeit, Urteilsunfähigkeit und Tod. Es sei wichtig, die Dinge zu regeln, bevor ein Notfall oder eine ausserordentliche Situation eintrete. Das mache vieles einfacher. Kurt Süess wies insbesondere auf die Wichtigkeit eines Vorsorgeauftrages hin.
Früher lauteten die Konten oftmals auf den Ehemann. Durch die Gleichberechtigung und die gemeinsame Betriebsbewirtschaftung würden heute in der Landwirtschaft vielfach auch gemeinsame Konten eingerichtet. Wichtig sei auch, einen Darlehensvertrag zu machen, wenn zum Beispiel eine Erbschaft der Frau in den Betrieb fliesse. Bei einem Todesfall sei auf diese Weise einfacher nachvollziehbar, welches Vermögen wem gehöre. Dasselbe gelte auch für die Dokumentation von Schenkungen an Nachkommen.
«Es muss niemand Angst haben, über kein Geld mehr zu verfügen.»
Kurt Süess zum Zugriff auf die Konten bei einem Todesfall.
Passwörter sichern
Ein wichtiges Thema ist gemäss Süess der Zugriff auf die verschiedenen elektronischen Plattformen. Im Notfall ist es gut, wenn die Zugangsdaten niedergeschrieben und sicher aufbewahrt sind. «Auch ist wichtig, zu wissen, wo diese zu finden sind», ergänzte Kurt Süess.
Bei einer Urteilsunfähigkeit müsse mit der Bank eine Regelung getroffen werden, wie der Zahlungsverkehr weiterhin gewährleistet werden könne.
Testament deponieren
«Zum Schutz der Erbsache empfiehlt es sich, das Testament bei der Teilungsbehörde zu deponieren und nicht unbedingt in einem Tresorfach», erklärte Kurt Süess. In einem Todesfall hätten grundsätzlich nur alle Erben gemeinsam Zutritt zum Tresorfach. Die Teilungsbehörde befindet sich in der jeweiligen Wohngemeinde auf der Gemeindeverwaltung.
Dritte Säule Landwirtschaft
Hat der eine Ehepartner eine dritte Säule und möchte diese für den Landwirtschaftsbetrieb einsetzen, kann er dies unter bestimmten Voraussetzungen tun. Er muss unter anderem Liegenschaftseigentümer und damit im Grundbuch eingetragen sein. Erst dann kann zum Beispiel für einen Hausumbau die eigene dritte Säule eingesetzt werden.
Kurt Süess empfiehlt jenen, die in die dritte Säule einzahlen, ab einem Kontosaldo von zwischen 30 000 bis 40 000 Franken (aufgrund Steuerprogression) ein weiteres Vorsorgekonto zu eröffnen. Damit können bei einer gestaffelten Herauslösung Steuern optimiert werden. Ab Alter 59 beziehungsweise Alter 60 kann jeweils nur das ganze Konto aufgelöst werden, Teilbezüge sind ab diesem Alter nicht mehr möglich.