Kürzlich fand in Kirchberg SG die von der Kunz Kunath AG organisierte Fors-Mästertagung statt. Im Fokus standen die Herausforderungen auf dem Schweizer Schweinemarkt. Ein Blick in die Niederlande zeigte: Die wirtschaftlichen Probleme der Schweineproduzenten sind auch dort gross.
Preise nicht rechtzeitig gebremst
«Die guten Preise in den Jahren 2024 und 2025 haben dazu geführt, dass die Warnsignale nicht wahrgenommen worden sind. Eine Überproduktion im Jahr 2026 war die Folge», erklärte Stefan Muster, Leiter des Bereichs Klassifizierung und Märkte beim Branchenverband Proviande in seinem Vortrag mit dem Titel «Brennpunkt Schweizer Schweinemarkt».
«Bei 4.50 Fr. pro kg Schweinefleisch hatte verständlicherweise niemand den Mut, Jager unter 100 Fr. zu verkaufen, nur damit das ganze System aufgeht», fügte Muster an. Stattdessen musste auf verschiedene Entlastungsmassnahmen zurückgegriffen werden, die die Branche insgesamt viel Geld kosteten.
Mitte März startete der Export von Spanferkeln nach Osteuropa. Dieser sei jedoch nur von kurzer Dauer gewesen, so Muster, weil die Qualität der Schweizer Spanferkel dem osteuropäischen Abnehmer nicht ausgereicht habe. «In der Schweiz gibt es keine Anlage, die auf die Schlachtung von Spanferkeln spezialisiert ist. Die in der Grossanlage geschlachteten Spanferkel hatten durch die Pedale der Kratzanlage rote Flecken. Ein Qualitätsmangel, den der Abnehmer nicht akzeptierte», erklärte Stefan Muster.
Entlastungsmassnahmen, aber keine genauen Zahlen
Ende März begann der Export von 449 000 Teilstücken. Gleichzeitig begünstigte der milde Frühling den Abverkauf von Schweinefleisch durch Aktionen des Einzelhandels, die den Markt etwas entlasteten. Mitte Juni exportierte man Schweinehälften, Mitte Juli folgte der Export von rund 12 000 lebenden Ferkeln.
«Dass wir keine Zahlen haben, lässt uns unseriös erscheinen».
Stefan Muster, Proviande
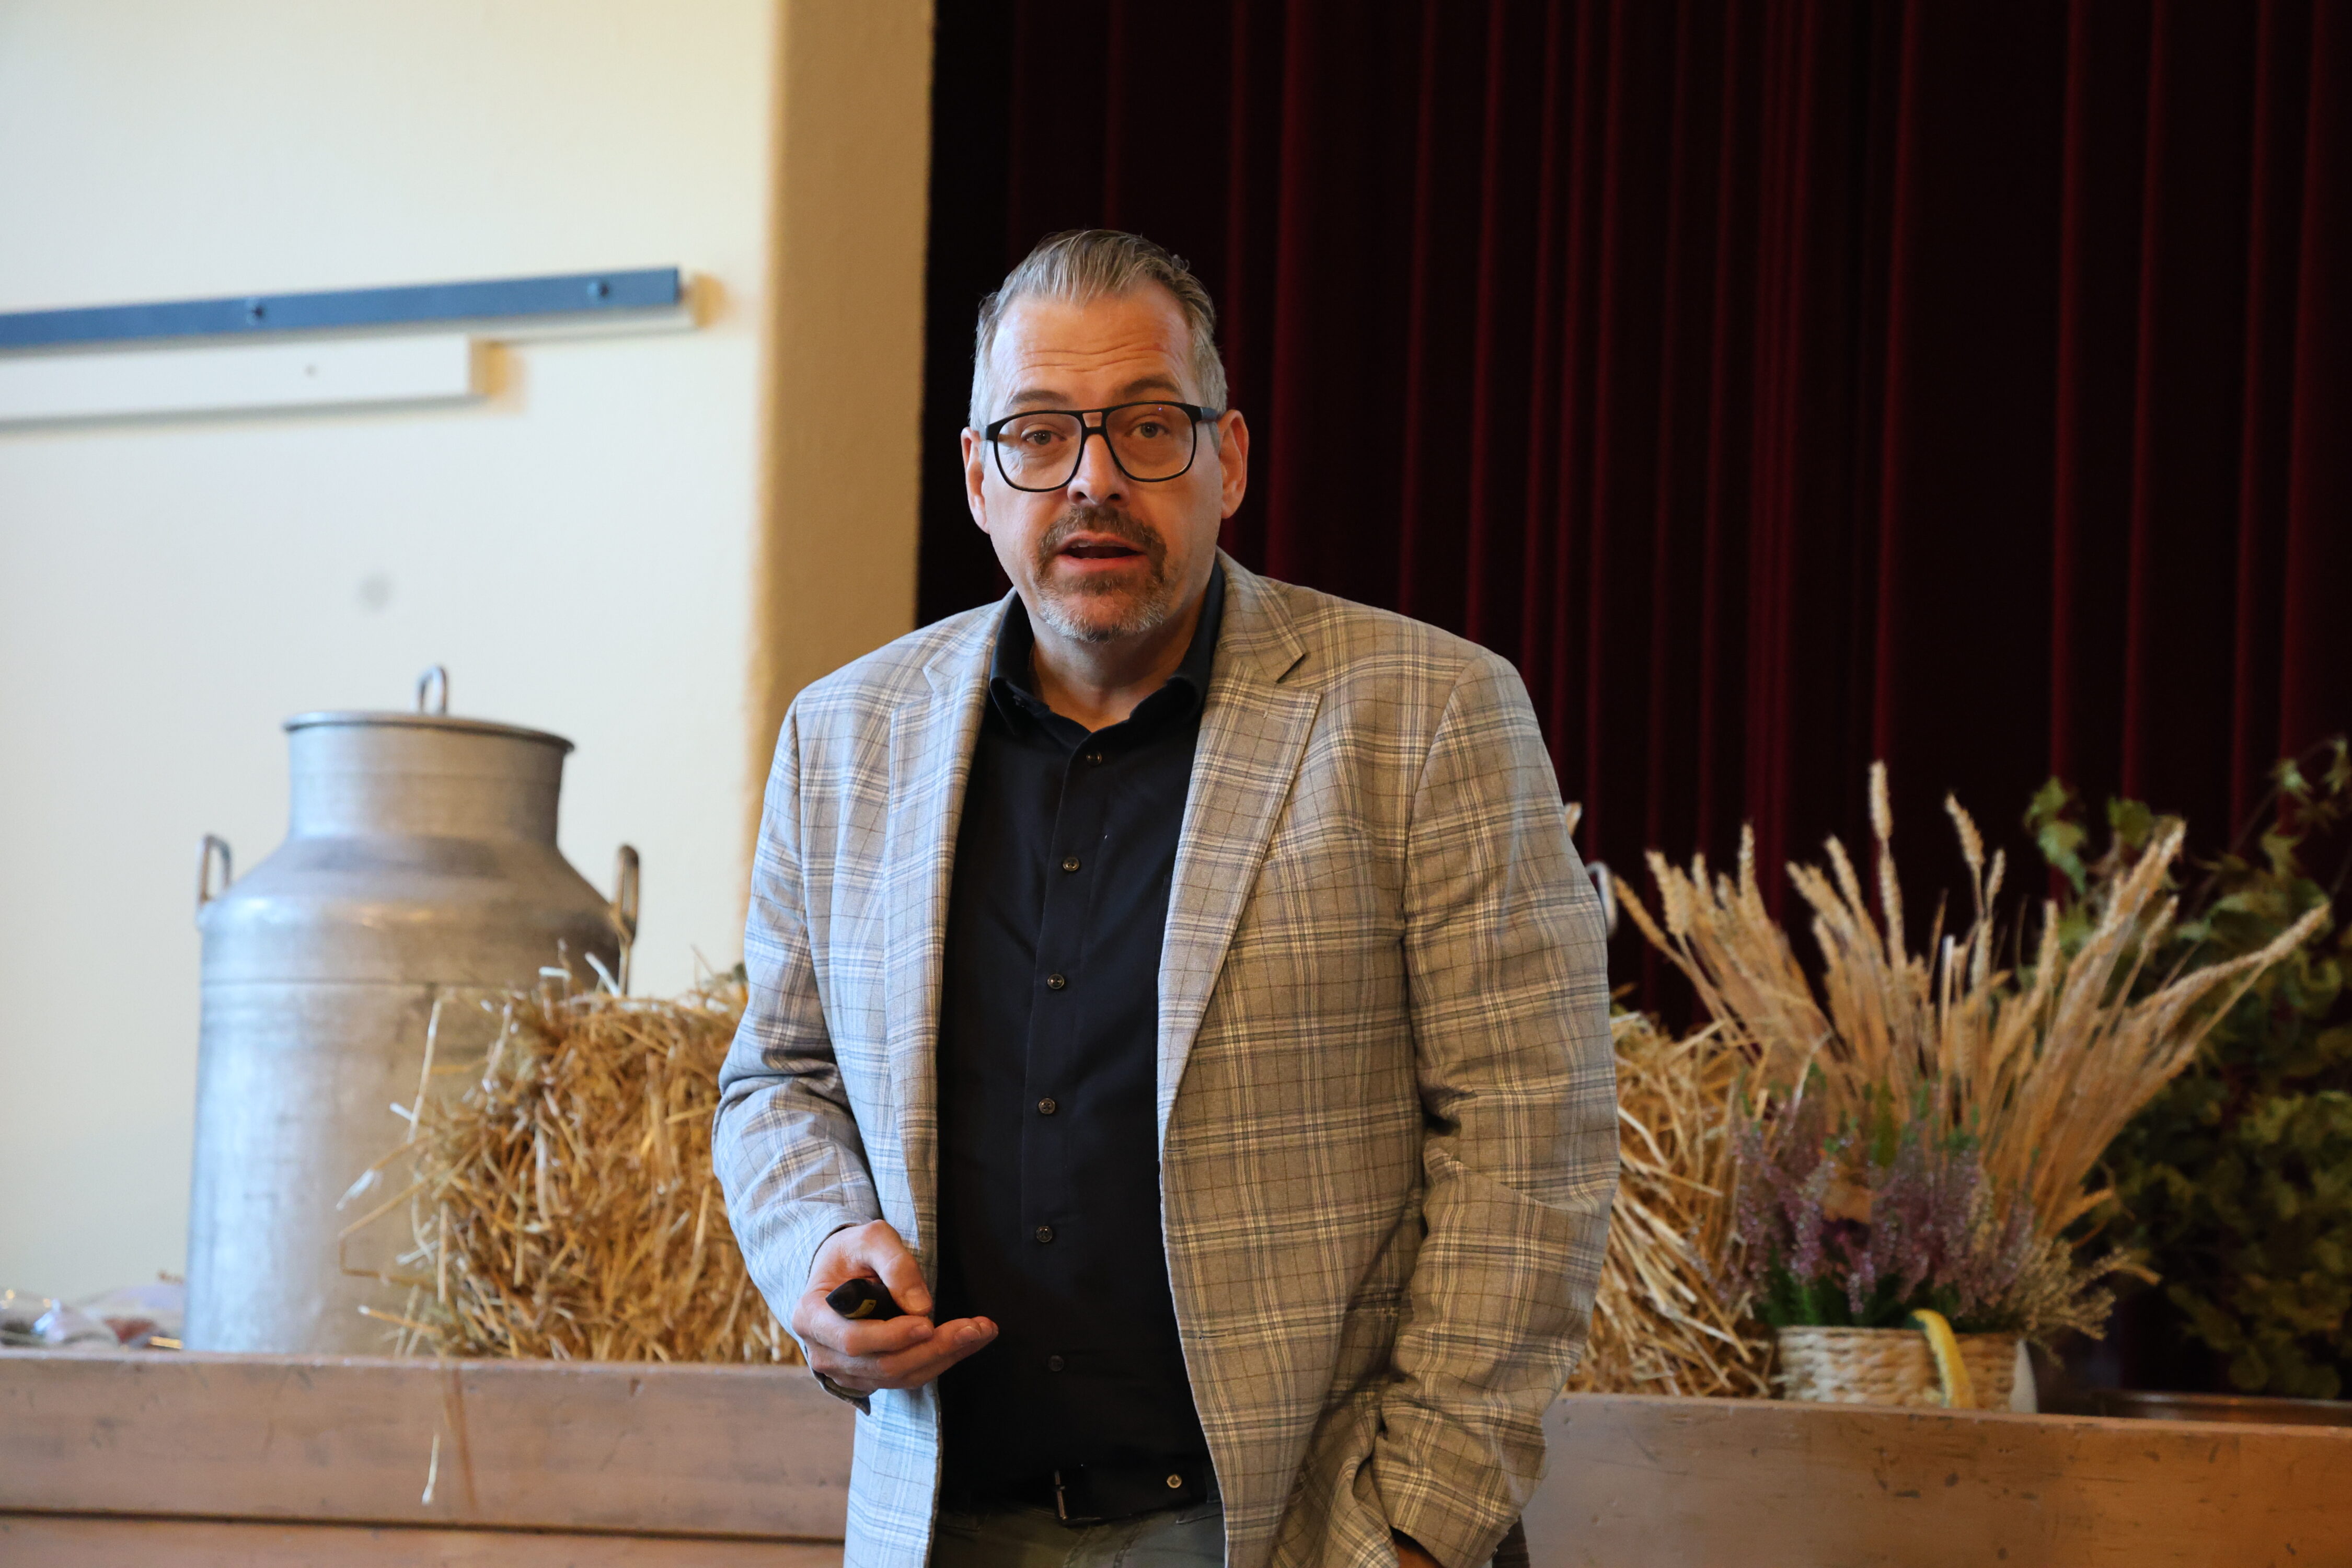
«Im Sommer wurde allen bewusster, wo das eigentliche Problem liegt: Wir haben keine genauen Tierzahlen. Das erschwert die Planbarkeit enorm, auch im Austausch mit Abnehmern aus dem Ausland», sagt Stefan Muster.
Die Schweinezahlen in der Schweiz basieren auf einem wöchentlichen Prognosemodell – die tatsächlichen Zahlen weichen unter Umständen jedoch weit von den prognostizierten ab. Wo die Überschüssigen herkommen, oder die Fehlenden hin sind, bleibt ungewiss. Stefan Muster gibt ein konkretes Beispiel: «Wie viele der in den Kalenderwochen 36 bis 40 geschlachteten Schweine aus einem EP‑sanierten Bestand stammen – das weiss niemand. Dass wir keine Zahlen haben, lässt uns unseriös erscheinen. Unangenehme Fragen müssen wir uns gefallen lassen.» In den anderen Nutztierbranchen sei dies kein Problem – Tierzahlen seien dort durchgehend nachweisbar.
Als Branche selber eine Lösung finden
Es werde immer Phasen mit mehr oder weniger Schweinen geben, doch müsse man früher wissen, wann zu viele Schweine kommen, damit sich die gesamte Wertschöpfungskette rechtzeitig regulieren könne, betonte Stefan Muster mit Nachdruck. Aktuell habe man die Mengen nicht im Griff. Nur wenn die Zielmenge steuerbar sei, könne eine Preisstabilität entlang der Wertschöpfungskette realisiert werden.
«Wir müssen als Branche selbst Lösungen finden, bevor die Behörden uns Lösungen auferlegen. Zeit für lange Diskussionen bleibt uns nicht mehr», schloss Stefan Muster seinen Vortrag.
Auch die Niederlande sind Brennpunkt
Dass der Schweizer Schweinemarkt 2026 nicht der einzige Brennpunkt ist, zeigt der Schweinespezialist Bram Bronsvoort in seinem Referat über den Schweinemarkt in den Niederlanden auf. Die Unterschiede in den Betriebsstrukturen zwischen der Schweiz und den Niederlanden sind deutlich.
Auf insgesamt rund 2500 Schweinebetrieben werden knapp unter 10 Mio. Tiere gehalten. Ein Mastschweinebetrieb in Holland hält rund 2 100 Tiere, ein Sauenbetrieb etwa 620 Sauen. Jede Arbeitskraft betreut etwa 1 600 Mastschweine oder 300 Sauen.
Nur etwa fünf Prozent der Betriebe produzieren biologisch, der Rest konventionell. «Effizienz steht bei der Produktion im Vordergrund. Im Durchschnitt liegen die Tageszunahmen bei den Mastschweinen bei 900 g. Die Tendenz ist jedoch steigend. Schon jetzt gibt es einige Betriebe, die Tageszunahmen von 1000 g bis 1100 g anstreben und auch realisieren», erklärte Bronsvoort. Die Futterverwertung liege im Schnitt bei 2,6 – Tendenz fallend.
Starke Abhängigkeit vom Export
Während die Produktionskosten bei 1,82 € pro kg SG liegen, pendelte sich der Erlös laut Bram Bronsvoort in diesem Jahr bei 1,16 € pro kg SG ein. «Wir verdienen kein Geld. Aber die Schweinehalter haben kaum Einfluss auf die Preise. Diese werden von den Schlachtunternehmen, den grossen Einzelhandelsketten und dem Weltmarkt bestimmt», erklärte Bronsvoort.
Der niederländische Schweinemarkt sei zudem sehr abhängig vom Export. Aufgrund der europäischen Selbstversorgung von 115 Prozent spielt sich der für die Niederlande wichtigere Export weniger innerhalb der EU ab. Grosse Teile des Schlachtkörpers werden zum Beispiel nach Asien exportiert. Jedoch haben die asiatischen Länder ihre eigene Schweineproduktion hochgefahren und sind weniger abhängig von europäischen Importen. Auch die chinesischen Einfuhrzölle auf Schweinefleisch aus der EU schlugen sich nieder.
Zahlen der Betriebsaufgaben deutlich gestiegen
«In der ersten Jahreshälfte 2026 verzeichneten die Niederlande ein Export-Minus von 27 Prozent», berichtete der Schweinespezialist. Einer herausfordernden Marktlage seien sich die niederländischen Schweineproduzenten gewohnt. Insgesamt könne man den Wandel hin zu weniger, aber dafür grösseren Betrieben über die letzten Jahre beobachten. Jedoch sei 2026 ein aussergewöhnlich herausforderndes Jahr – die Zahlen der Betriebsaufgaben seien deutlich gestiegen, schloss Bram Bronsvoort.