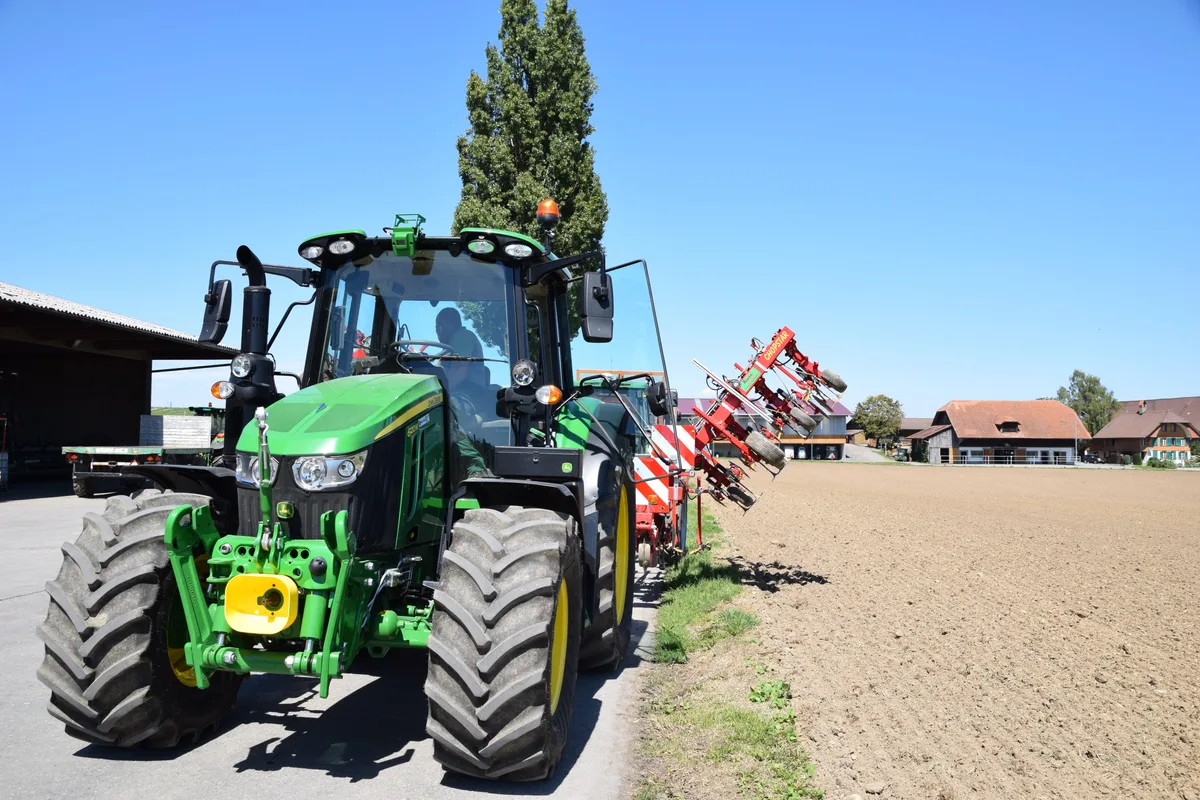
Traktoren, Hoflader, Rübenvollernter, Mähdrescher, Transporter und dergleichen: Sobald sie auf öffentliche Strassen gelangen, benötigen sie eine obligatorische Motorfahrzeug-Haftpflichtversicherung. Man könnte meinen, dass es bei dieser vorgeschriebenen Versicherungsform nichts zu beachten gibt. Aber das täuscht.
Versicherungssumme hoch genug ansetzen
Da ist einmal die Versicherungssumme: Das Strassenverkehrsrecht schreibt eine Mindest-Versicherungssumme von 5 Millionen Franken vor. Die meisten Schweizer Versicherer bieten mittlerweile eine Deckung über 100 Millionen Franken an.
Mit gutem Grund: Die Schäden, die ein grosses landwirtschaftliches Fahrzeug anrichten kann, können schnell einmal in den zweistelligen Millionenbereich gehen – insbesondere, wenn Personen verletzt oder getötet werden. Eine genügend hohe Versicherungssumme ist für den Landwirt also existenziell.
Ist das Arbeitsrisiko mitgedeckt?
Ebenfalls wichtig ist der Einschluss des Arbeitsrisikos. Grundsätzlich deckt eine Motorfahrzeug-Haftpflichtversicherung Schäden an Dritten, die aus dem Betrieb bzw. der Bewegung des Fahrzeugs entstehen (Betriebsrisiko). Wenn aber am Traktor zum Beispiel über die Zapfwelle ein Häcksler betrieben wird, ist das Fahrzeug oft gar nicht in Bewegung.
Erwischt der so angetriebene Häcksler beispielsweise einen Fremdkörper und schleudert ihn an ein fremdes Auto, ist dieser Schaden nicht als Betriebsrisiko des Traktors versichert – hier liegt ein Arbeitsrisiko vor. Auf dem Versicherungsmarkt Schweiz gibt es da unterschiedliche Handhabungen. Während einzelne Versicherer das Arbeitsrisiko zuschlagsfrei mitdecken, muss es bei anderen explizit eingeschlossen werden – manchmal auch mit einer Mehrprämie.
Keine Kürzungen trotz Grobfahrlässigkeit
Und schliesslich: der Grobfahrlässigkeits-Verzicht. Verursacht der Landwirt mit seinem Fahrzeug einen Schaden, der nach Rechtsprechung als grobfahrlässig taxiert wird, kann der Versicherer seine Entschädigung kürzen. Das tut finanziell sehr schnell weh.
Mit einer Zusatzversicherung kann der Verzicht auf Einrede der Grobfahrlässigkeit eingeschlossen werden. Im Schadenfall garantiert der Versicherer seinem Kunden damit, dass er auch im Fall einer Grobfahrlässigkeit keine Kürzung der Entschädigung vornimmt – es sei denn, beim Schadenfall waren Alkohol, Drogen oder Medikamente im Spiel. Auch hier gibt es im Versicherungsmarkt Unterschiede: Nicht alle Versicherer erheben dafür eine Zusatzprämie, manchmal ist die Grobfahrlässigkeits-Einrede auch schon so eingeschlossen.
Halter von landwirtschaftlichen Fahrzeugen tun gut daran, ihre Motorfahrzeug-Haftpflicht-Police auf diese Punkte hin zu überprüfen.
