Stehen wichtige Entscheidungen wie die Überführung des Geschäftsvermögens ins Privatvermögen oder der Verkauf von Bauland und der Kauf von landwirtschaftlicher Nutzfläche an, scheint guter Rat oft teuer. Betreffend der Steuerthematik gibt es die Möglichkeit, den Unklarheiten mithilfe eines Begehrens um amtliche Auskünfte oder eines Vorbescheids (auch Steuer-Ruling genannt) Abhilfe zu schaffen.
Es gilt der Grundsatz Treu und Glaube
Ein steueramtlicher Vorbescheid entfaltet seine Wirkung im nachfolgenden Veranlagungsverfahren, sofern dies durch den Grundsatz von Treu und Glauben geboten ist. Zu beachten sind die Bedingungen und Merkblätter der jeweiligen kantonalen Behörde. Sind diese Voraussetzungen kumulativ erfüllt und hat sich der Sachverhalt im Zeitpunkt der Anfrage nicht bereits verwirklicht, wird die mit dem steueramtlichen Vorbescheid festgelegte steuerliche Beurteilung im Veranlagungsverfahren grundsätzlich nicht mehr in Wiedererwägung gezogen, selbst wenn sich die Auskunft im Nachhinein als unrichtig erweisen sollte.
Hingegen muss die Veranlagung bei Abweichungen vom dargestellten Sachverhalt oder bei Änderungen der gesetzlichen Grundlagen und Rechtsprechung, welche der Beurteilung zugrunde liegen, aufgrund der im Zeitpunkt der Veranlagung anwendbaren Rechtsgrundlagen vorgenommen werden. Ferner darf einem Steuerpflichtigen aufgrund einer unrichtigen Auskunft kein Vorteil erwachsen, der zu einer krassen Ungleichbehandlung führen würde.
Es ist eine gebührenfreie Auskunft
Wichtige Punkte, die ein Steuer-Rulingantrag aufweisen sollte:
- Der Antrag muss schriftlich erfolgen.
- Die Identität der betroffenen steuerpflichtigen Person(en) muss offengelegt werden.
- Der Antragsgrund muss aufgeführt sein.
- Es muss eine eigene steuerrechtliche Beurteilung abgegeben werden.
- Es muss ein konkreter Antrag für die steuerrechtliche Behandlung gestellt werden.
- Der Sachverhalt darf nicht bereits eingetreten sein.
- Es darf keine steuerplanerische Anfrage für bloss geplante Sachverhalte oder Varianten sein.
Ferner bleibt festzuhalten, dass es keine Verpflichtung der Behörde zur Auskunftserteilung gibt. Im Regelfall werden steueramtliche Vorbescheide im Hinblick auf das künftige Veranlagungsverfahren gebührenfrei erteilt. Für schriftliche Auskünfte, die das übliche Ausmass übersteigen, könnten unter gewissen Umständen, je nach Kanton, Kosten auferlegt werden. Es stellt sich zudem die Frage, ob in einem Vorbescheid besondere Vorteile vereinbart werden können die ohne Ruling illegal wären?
Entgegen der landläufigen Äusserungen, ist die Antwort klar: Nein. Die Steuerbehörden sind bei der Beurteilung von Rulings an die gleichen Gesetze, Verordnungen und internen Weisungen gebunden, wie bei einer ordentlichen Veranlagung. Auch allgemeine rechtliche Prinzipien, wie das Gebot der Gleichbehandlung und das Willkürverbot, gelten uneingeschränkt auch für steuerliche Vorbescheide.
Die Antwort ist verbindlich
Eine weitere, häufig gestellte Frage ist: Ist die Antwort des Steueramtes verbindlich? Sinn und Zweck von Steuer-Rulings ist, dass sich die steuerpflichtige Person wie auch das kantonale Steueramt auf die Informationen und die Auskunft verlassen können.
Steuerliche Vorbescheide - Wann könnten sich Rulings lohnen? Ein Zahlenbeispiel
Hans Muster verkauft von seinem landwirtschaftlichen Gewerbe, die sich vollständig in der Bauzone des Dorfes Musterwil befindende Hofparzelle, mit den Ökonomiegebäuden und dem Wohnhaus, an Dritte.
Herr Muster möchte mit dem Erlös einen anderen Landwirtschaftsbetrieb, in der Landwirtschaftszone, mit Ökonomiegebäuden und Wohnhaus, unter der Geltendmachung einer steuerlichen Ersatzbeschaffung, kaufen.
In diesem Fall würde sich ein steuerlicher Vorbescheid geradezu anbieten, um im Voraus Sicherheit über die fiskalischen Folgen zu erhalten.
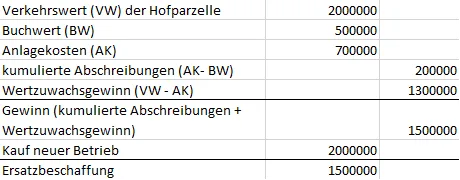
Ob die Ersatzbeschaffungen, gemäss Kreisschreiben der eidg. Steuerverwaltung Nr. 26 und gemäss dem Bundesgesetz über die direkte Bundessteuer (DBG), in der Höhe von 1'500'000 Franken, von den Behörden akzeptiert werden, könnte mit einem steuerlichen Vorbescheid in Zusammenarbeit mit den kantonalen Behörden geprüft und verifiziert werden. Wichtig bleibt festzuhalten, dass bei einer Ersatzbeschaffung die Besteuerung des Verkaufsgewinnes aufgeschoben, aber nicht aufgehoben ist! Diese erfolgt also zu einem späteren Zeitpunkt.