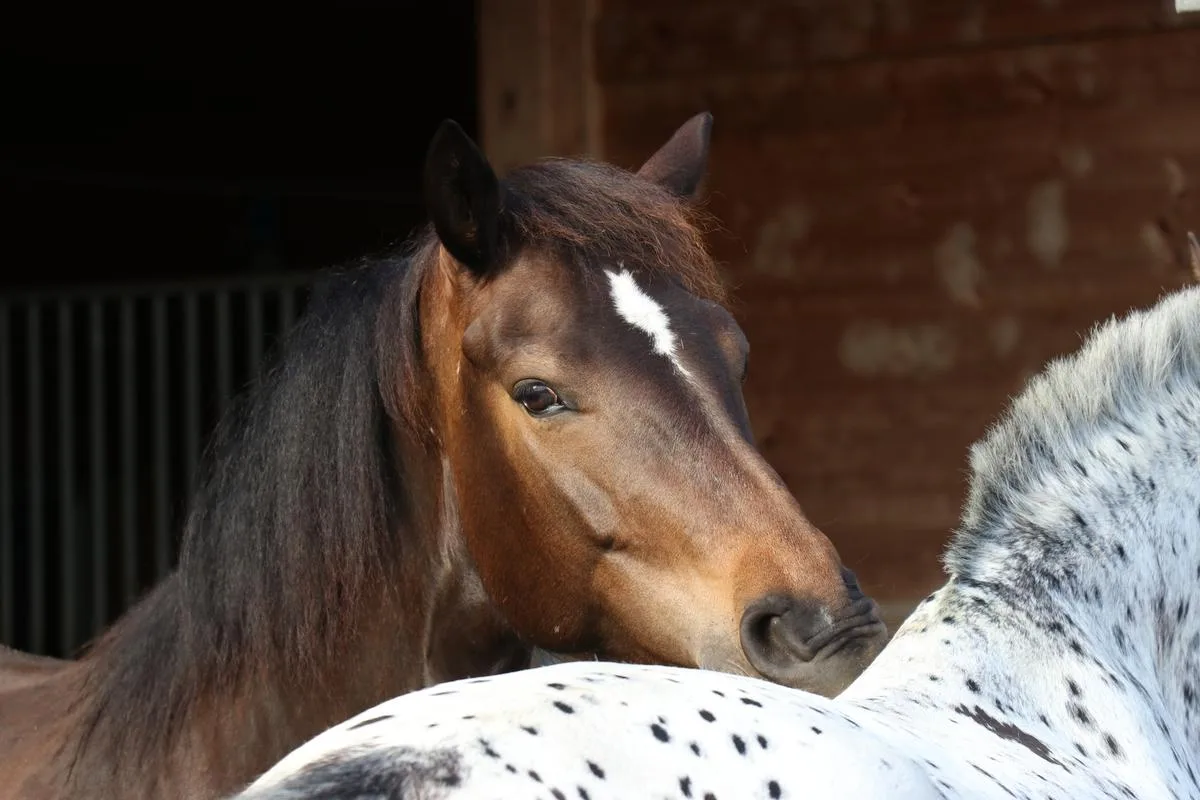
Auf dem Hof von Audrey Steulet-Geiser im Berner Jura frassen 36 Pferde von den giftigen Bergahornsamen und waren danach von der atypischen Weidemyopathie betroffen.
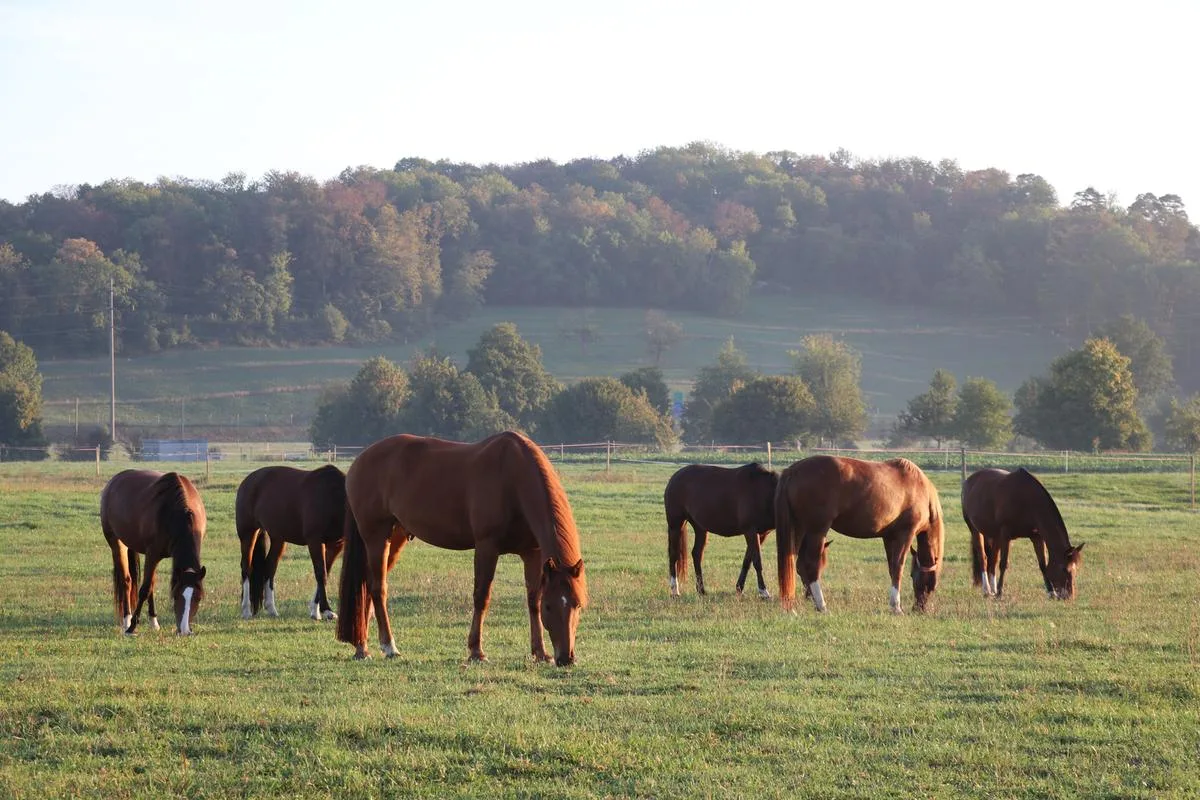
14 der vergifteten Pferde sind mittlerweile verstorben. Ein Grossteil der erkrankten Tiere des grossen Zucht- und Handelsstalles in Cortébert BE musste in den universitären Pferdekliniken in Bern und Zürich behandelt werden. Zeitweise waren 25 Pferde in tierärztlicher Obhut. Die so entstandenen Tierarztkosten sind enorm und auch der Verlust zahlreicher Fohlen und erwachsener Pferde wiegt finanziell schwer.
Gegenüber den Newsportalen «20 Minuten» und «Watson» bezifferte Steulet-Geiser die Tierarztkosten mit bis zu 1000 Franken pro Tag in der Klinik und den Wert der verstorbenen Pferde auf 5000 bis 50 000 Franken pro Tier.
102 000 durch Crowdfunding
Eine Freundin der Familie sah die Not und startete auf der Crowdfunding-Plattform Gofundme einen Aufruf. Die Solidarität der Bevölkerung scheint gross. Bisher (Stand 10.11.) sind über 102 000 Franken von über 1000 verschiedenen Spendern zusammengekommen. Auf den sozialen Medien wird dieses Vorgehen aber stark diskutiert. Einerseits wird die Spendenaktion gutgeheissen, andererseits wird an die Eigenverantwortung der Besitzer appelliert. Auch die Frage nach einer Versicherung, die für solche Behandlungs- oder Entschädigungskosten aufkommt, steht immer wieder im Raum.
Wir haben Christoph Brunner, Leiter der Versicherungsberatung des Luzerner Bäuerinnen- und Bauernverbandes LBV, für eine Einschätzung aus versicherungstechnischer Sicht angefragt.
Welche Versicherungslösungen bestehen?
Grundsätzlich gebe es in der Schweiz Versicherungslösungen, welche die finanziellen Folgen einer Bergahornvergiftung abdecken können. Dabei müsse allerdings zwischen den Tierarzt- und Behandlungskosten sowie dem finanziellen Verlust beim Tod eines Pferdes unterschieden werden, gibt der Versicherungsexperte Auskunft.
Es offerieren verschiedene spezialisierte Anbieter entsprechende Pferdeversicherungen. Dazu gehören unter anderem Epona, PASURA (Bündner Pferdeversicherung), AWIGO (ehemals Pferdeversicherung Wigoltingen) oder die ABES‑Pferdeversicherung.
Die Versicherungsprodukte unterscheiden sich teilweise erheblich. Während gewisse Versicherungen ausschliesslich den Tod eines Pferdes infolge Krankheit oder Unfall entschädigen, bieten andere zusätzlich eine Deckung für tierärztliche Behandlungen, Medikamente, Operationen und Klinikaufenthalte an.
«Gerade bei einer Bergahornvergiftung kann eine solche Behandlungskostenversicherung von grosser Bedeutung sein», sagt Christoph Brunner. Je nach Versicherungsprodukt sind Behandlungskosten von mehreren Tausend bis zu mehreren Zehntausend Franken versicherbar. Die Leistungen sind allerdings häufig durch eine maximale Versicherungssumme, eine Franchise oder einen Selbstbehalt begrenzt.
«Wichtig ist zu wissen, dass eine reine Todesfallversicherung die angefallenen Behandlungskosten nicht automatisch übernimmt. Umgekehrt bedeutet eine Behandlungskostenversicherung nicht zwingend, dass beim Tod des Pferdes auch dessen Wert entschädigt wird. Dafür braucht es eine entsprechende Todesfalldeckung», erklärt der Fachmann.
Wann greift eine Haftpflichtversicherung?
Als weitere Versicherungslösung kommt eine Haftpflichtversicherung infrage. Dazu erläutert Christoph Brunner: «Eine Haftpflichtversicherung könnte grundsätzlich eine Rolle spielen, allerdings nur dann, wenn eine Drittperson für die Vergiftung rechtlich verantwortlich gemacht werden kann.»
Denkbar wäre etwa eine Situation, in welcher ein Pferd in einem Pensionsstall untergebracht ist und der Stallbetreiber seine vertraglichen oder gesetzlichen Sorgfaltspflichten verletzt hat. Dies könnte etwa dann zur Diskussion stehen, wenn eine konkrete Gefährdung durch Bergahorn bekannt war, zumutbare Schutzmassnahmen aber unterlassen wurden, führt der Versicherungsberater aus.
Allerdings führe das blosse Vorhandensein eines Bergahorns auf oder neben einer Pferdeweide noch nicht automatisch zu einer Haftung. Entscheidend seien die konkreten Umstände, die Erkennbarkeit der Gefahr, die Zumutbarkeit von Schutzmassnahmen und ein nachweisbarer Zusammenhang zwischen einer allfälligen Pflichtverletzung und der Vergiftung.